TFNB 2026
Taxe foncière sur les propriétés non bâties : ce que le fermier doit (ou pas) à son bailleur
Chaque automne, l'avis de taxe foncière du propriétaire déclenche la même question : qui paie quoi ? En 2026, la réponse tient compte de deux éléments : l'exonération de 30 % applicable aux terres agricoles, et le dégrèvement exceptionnel obtenu après les aléas climatiques.
Chaque automne, l'avis de taxe foncière du propriétaire déclenche la même question : qui paie quoi ? En 2026, la réponse tient compte de deux éléments : l'exonération de 30 % applicable aux terres agricoles, et le dégrèvement exceptionnel obtenu après les aléas climatiques.
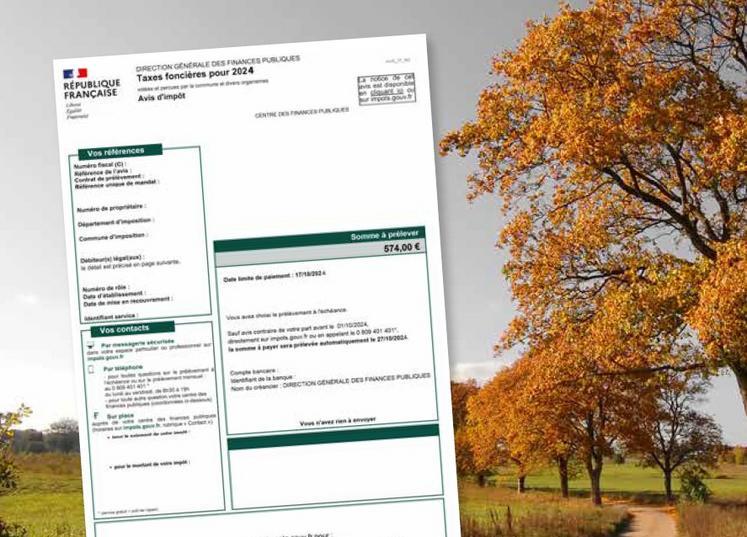
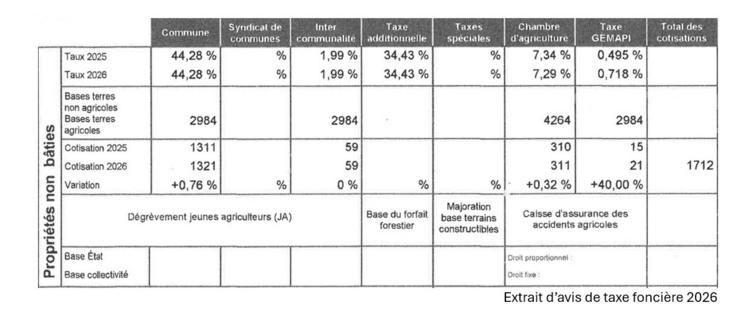
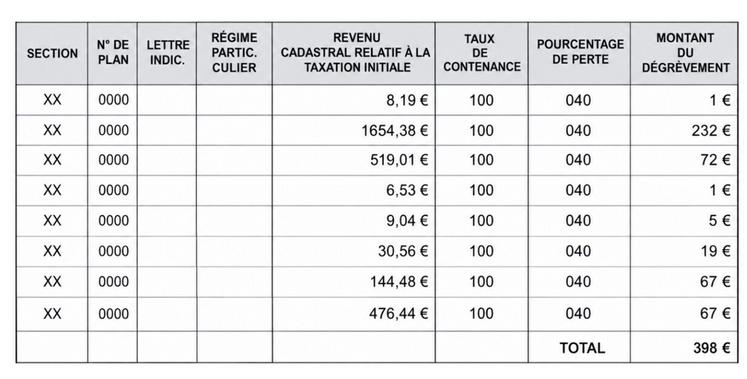
Le propriétaire est le redevable légal de la taxe foncière. Le fermier en supporte néanmoins une partie. À défaut de précision dans le bail, la loi la fixe à un cinquième (20 %) de la taxe foncière sur les propriétés non bâties (article L. 415-3 du Code rural). Le bail peut néanmoins prévoir une part plus élevée, il faut donc toujours s'y reporter.
La part " Chambre d'agriculture " suit une autre règle : elle est remboursée pour moitié au bailleur par le fermier, nonobstant toute clause contraire (article L. 514-1 du Code rural).
Le bailleur facture en plus des frais de gestion 3 % sur les parts communale et intercommunale, ainsi que 8 % sur la part Chambre d'agriculture.